

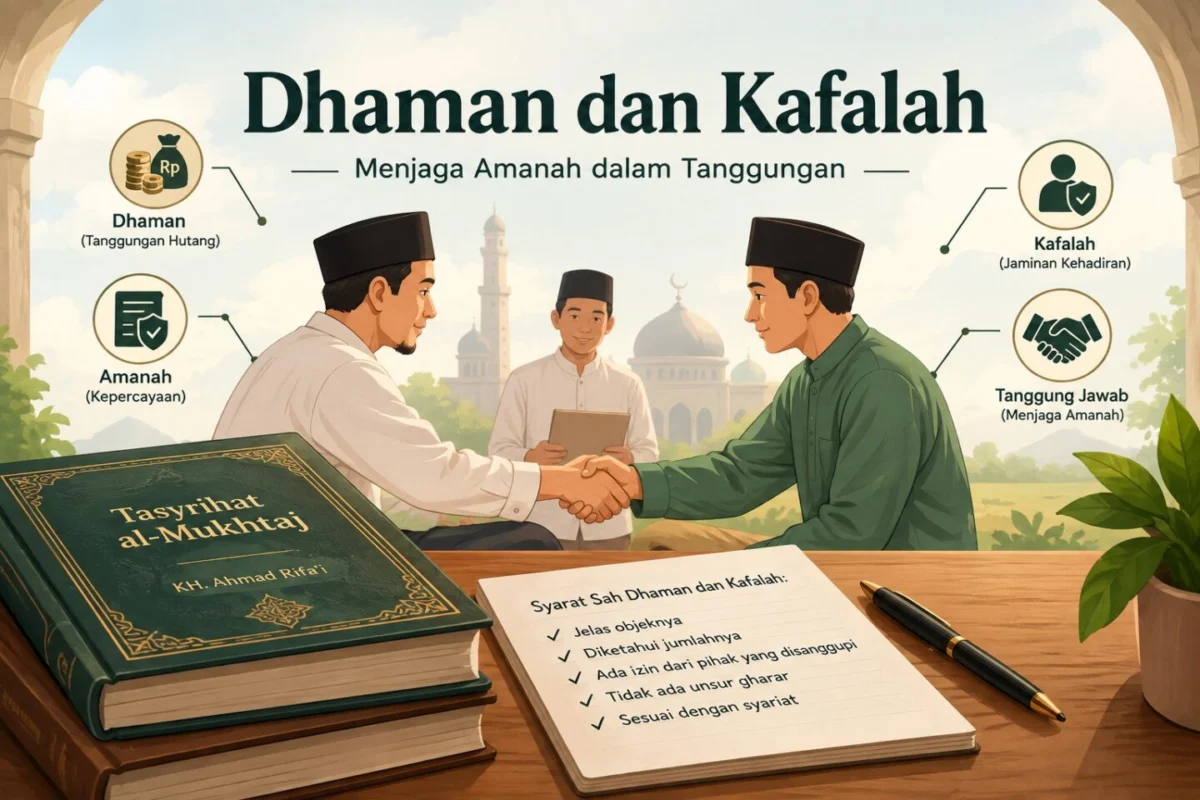
Dalam dinamika kehidupan sosial yang kompleks, hampir tidak ada individu yang luput dari dua kondisi silih berganti: menjadi pihak yang membutuhkan pertolongan dan menjadi pihak yang diminta memberikan bantuan. Ketika seorang kerabat membutuhkan penjamin untuk akses modal usaha, saat seorang sahabat memerlukan seseorang untuk menjamin kehadirannya dalam proses hukum, atau kala seorang tetangga membutuhkan sokongan agar kreditnya disetujui, di situlah prinsip fikih dhaman (jaminan harta) dan kafalah (jaminan badan) memainkan peran krusial sebagai instrumen perlindungan hak sekaligus wujud solidaritas kemanusiaan.
Bagi komunitas pesantren di tanah Jawa, pemahaman mengenai akad-akad muamalah ini tidak dipelajari melalui literatur bahasa Arab yang kaku dan berjarak, melainkan melalui untaian syair Pegon yang puitis dan mendayu. Warisan intelektual ini digubah oleh seorang ulama pejuang asal Kalisalak, Batang, yakni KH. Ahmad Rifa’i. Dalam kitab monumentalnya, Tasyrikhat al-Mukhtaj, beliau merangkai kaidah fikih yang rumit ke dalam nazam berbahasa Jawa beraksara Arab. Tujuannya adalah agar ilmu tersebut mudah dihafal, disenandungkan di surau-surau, dan yang paling utama, mudah diimplementasikan dalam kehidupan sehari-hari oleh santri maupun masyarakat awam.
Tulisan ini akan mengupas dua wajah tanggung jawab yang diatur dalam fasal dhaman dan kafalah. Kita akan membedah dhaman atas harta—yakni menanggung utang orang lain—dan kafalah atas badan—yakni menjamin kehadiran seseorang di hadapan hukum. Pembahasan ini tidak hanya berpijak pada dalil Al-Qur’an, hadis, dan ijmak ulama, tetapi juga ditarik ke dalam realitas kontemporer, mulai dari fenomena pinjaman daring (pinjol), bank garansi, hingga jaminan penangguhan penahanan dalam hukum acara pidana modern. Sebab, hikmah fikih klasik bukanlah artefak masa lalu yang usang, melainkan kompas abadi yang selalu relevan bagi persoalan manusia.
Dhaman harta dalam kitab ini dibuka dengan pertanyaan mendasar tentang keabsahan menjamin utang orang lain. KH. Ahmad Rifa’i, dengan merujuk pada tradisi fikih Syafi’iyyah, menegaskan bahwa akad ini sah hukumnya selama utang tersebut merupakan kewajiban yang tetap dan jumlahnya diketahui dengan pasti. Prinsip ini memberikan dua konsekuensi hukum: pertama, pihak kreditur berhak menagih kepada siapa saja—baik debitur asli maupun penjaminnya. Kedua, penjamin yang telah melunasi utang tersebut memiliki hak ruju’ atau menuntut kembali kepada debitur asli, namun dengan catatan bahwa penjaminan tersebut dilakukan atas seizin debitur.
Landasan dhaman bukan sekadar rekayasa fikih, melainkan memiliki akar kuat dalam Al-Qur’an. Kisah Nabi Yusuf AS dalam QS. Yusuf ayat 72 menjadi rujukan, di mana istilah za’im (penjamin) digunakan saat mereka menjamin piala raja. Lebih lanjut, perintah Allah dalam QS. Al-Ma’idah ayat 1 untuk memenuhi akad-akad adalah landasan normatif wajibnya menjaga kepercayaan dalam sebuah jaminan. Dalam hadis, Rasulullah SAW memberikan legitimasi kuat, seperti saat beliau menolak menyalatkan jenazah yang memiliki utang hingga sahabat Abu Qatadah bersedia menanggung utang tersebut. Hadis riwayat Abu Dawud yang menyatakan "Penjamin itu berkewajiban membayar" menjadi rujukan pokok yang mendasari konsekuensi hukum bagi siapa saja yang berani mengikatkan diri dalam sebuah jaminan.
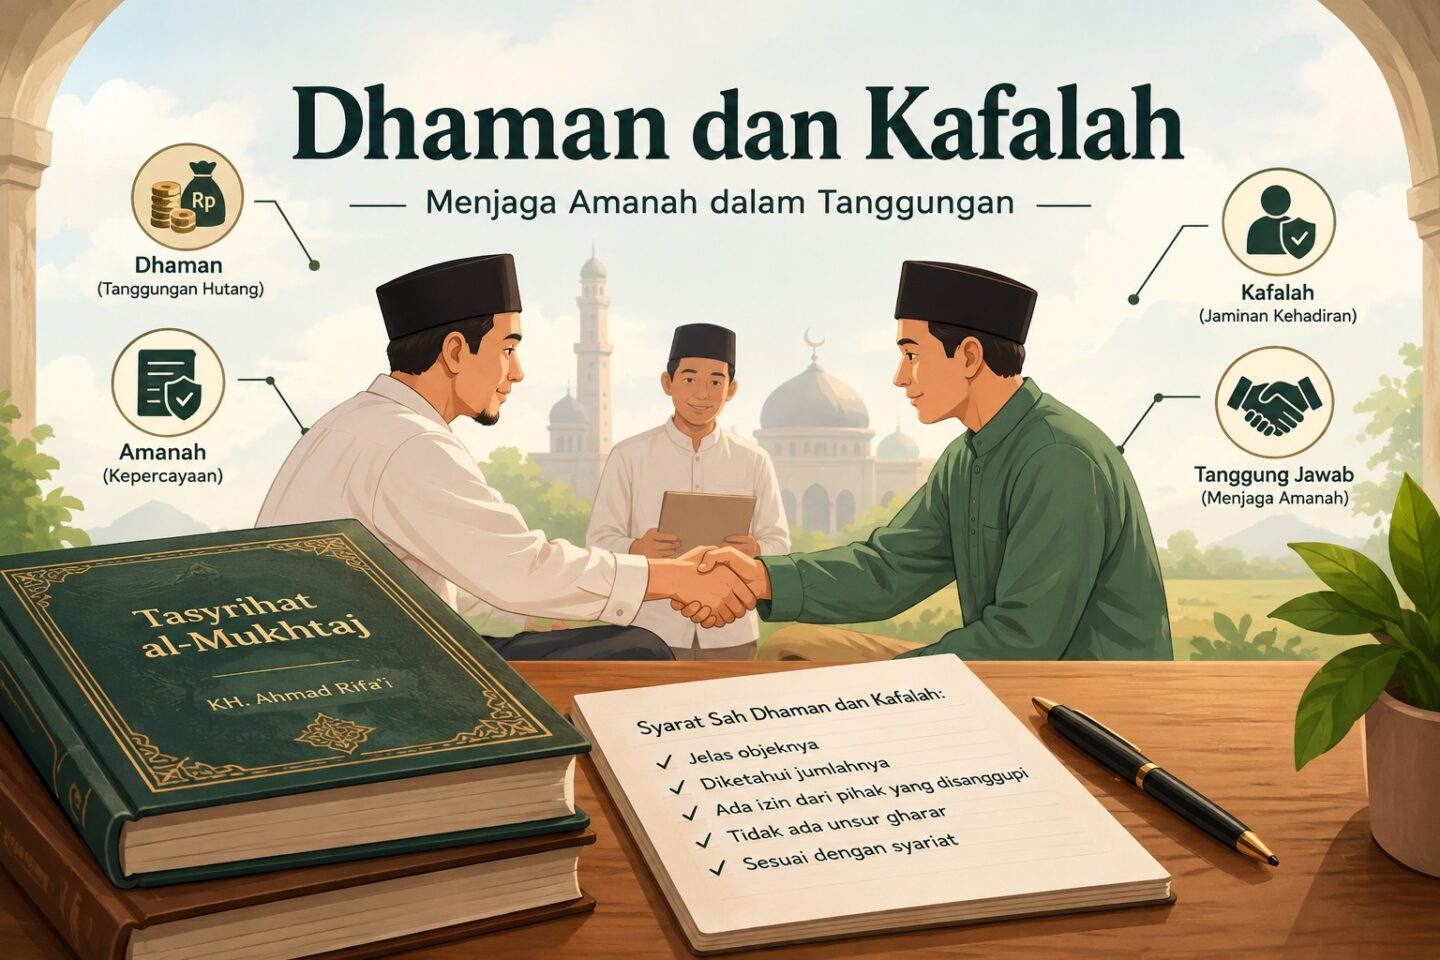
Dalam konteks masa kini, dhaman bertransformasi ke dalam berbagai bentuk modern. Bank garansi bagi kontraktor, penjamin kredit usaha, hingga kesediaan menjadi penjamin utang rekan di aplikasi pinjol adalah manifestasi dhaman. Ironisnya, banyak masyarakat terjerumus dalam masalah karena menjadi penjamin tanpa memahami detail bunga, denda, dan skema penagihan. Ketika debitur asli melarikan diri, penjaminlah yang menanggung beban. Padahal, fikih telah menetapkan syarat "diketahui kadarnya" agar tidak terjadi gharar atau ketidakjelasan yang merugikan. KH. Ahmad Rifa’i, delapan abad lampau, telah mengingatkan pentingnya kejelasan ini sebagai syarat sahnya sebuah akad.
Syarat sahnya dhaman dirumuskan secara tegas: ada wujudnya, diketahui kadarnya, dan utang tersebut sudah tetap (bukan utang yang akan datang atau belum terjadi). Barang yang belum jelas atau belum diterima secara nyata tidak sah untuk ditanggung. Hal ini sejalan dengan spirit QS. Al-Baqarah ayat 282 tentang pencatatan utang-piutang. Ayat ini adalah panduan administratif agar transaksi tidak berujung pada perselisihan. Larangan memakan harta sesama secara batil dalam QS. An-Nisa ayat 29 menjadi pelengkap, di mana segala bentuk transaksi yang mengandung ketidakpastian dilarang keras. Ulama lintas mazhab sepakat bahwa kejelasan objek transaksi adalah fondasi keadilan yang menjaga agar tidak ada pihak yang dizalimi.
Beralih ke kafalah al-badan, kitab ini menjelaskan tentang jaminan atas kehadiran seseorang. Berbeda dengan dhaman yang menyasar harta, kafalah menyasar kehadiran fisik. Hal ini diperbolehkan dalam perkara hak sesama manusia (haqqul adami), seperti perkara perdata atau tuntutan qishash. Namun, untuk perkara yang merupakan hak Allah (haqqullah) seperti hukuman hudud (zina, mencuri, minum khamr), kafalah tidak sah hukumnya. Islam menutup pintu bagi siapa pun untuk melakukan intervensi atau memberikan jaminan dalam perkara yang menjadi hak prerogatif Allah untuk ditegakkan demi kemaslahatan umum.
Kisah Nabi Ya’qub AS yang meminta jaminan sumpah kepada putra-putranya untuk membawa kembali Bunyamin adalah dasar awal kafalah al-badan. Di sisi lain, ketegasan Rasulullah SAW saat menolak syafaat dalam kasus pencurian oleh wanita bangsawan Quraisy menunjukkan bahwa dalam perkara haqqullah, tidak ada ruang untuk negosiasi atau penangguhan melalui jaminan. Dalam hukum pidana modern di Indonesia, prinsip ini tercermin dalam KUHAP mengenai penangguhan penahanan. Penjamin harus siap menanggung konsekuensi hukum jika tersangka melarikan diri. Pembedaan antara delik aduan yang bisa didamaikan dan delik murni yang harus diproses oleh negara adalah cerminan modern dari pembedaan fikih antara haqqul adami dan haqqullah.
Membaca kembali bait-bait nazam KH. Ahmad Rifa’i memberikan kesadaran baru bahwa tanggung jawab bukan sekadar urusan formalitas. Beliau mengajarkan bahwa seorang mukmin harus memiliki integritas saat bermuamalah. Janganlah seseorang dengan mudah menekan tombol "setuju" dalam kontrak digital atau memberikan jaminan tanpa pemahaman yang utuh. Di era digital ini, di mana segala sesuatu serba cepat dan instan, peringatan beliau tetap relevan: bantulah sesama dengan ilmu, berikan jaminan dengan kejelasan, dan pahamilah batasan mana yang merupakan hak manusia yang bisa dimaafkan, serta mana yang merupakan hak Allah yang harus ditegakkan.
Kesimpulan dari seluruh pembahasan ini adalah bahwa dhaman dan kafalah merupakan bentuk ibadah sosial. Ketika seseorang bersedia menanggung beban saudaranya, ia sedang menjalankan amanah yang besar. Namun, tanpa didasari oleh syariat dan kehati-hatian, niat baik tersebut justru bisa menjadi bumerang bagi diri sendiri. Kejelasan dalam setiap akad bukan hanya menyelamatkan harta dan kehormatan di dunia, tetapi juga menjadi timbangan kebaikan di akhirat. Semoga kajian ini menjadi jembatan bagi kita untuk memahami warisan ulama Nusantara sekaligus menjadi pengingat agar kita senantiasa berhati-hati dalam menjaga amanah. Sebab, di setiap tanda tangan dan ikrar jaminan yang kita berikan, ada tanggung jawab moral yang akan dimintai pertanggungjawabannya di hadapan Allah SWT. Wallahu a’lam bish-shawab.